Guía técnica sobre Jfs Auditores y auditoría contable
Esta guía explica cómo trabaja Jfs Auditores en auditoría contable y por qué su enfoque en evidencias, control interno y trazabilidad topa la calidad del informe. Se describe, de forma objetiva, qué significa auditoría, qué revisa un auditor, cómo se documenta el proceso y qué suele exigirse en distintos encargos profesionales, sin prometer resultados.
1) Qué debes priorizar al contratar auditoría con Jfs Auditores
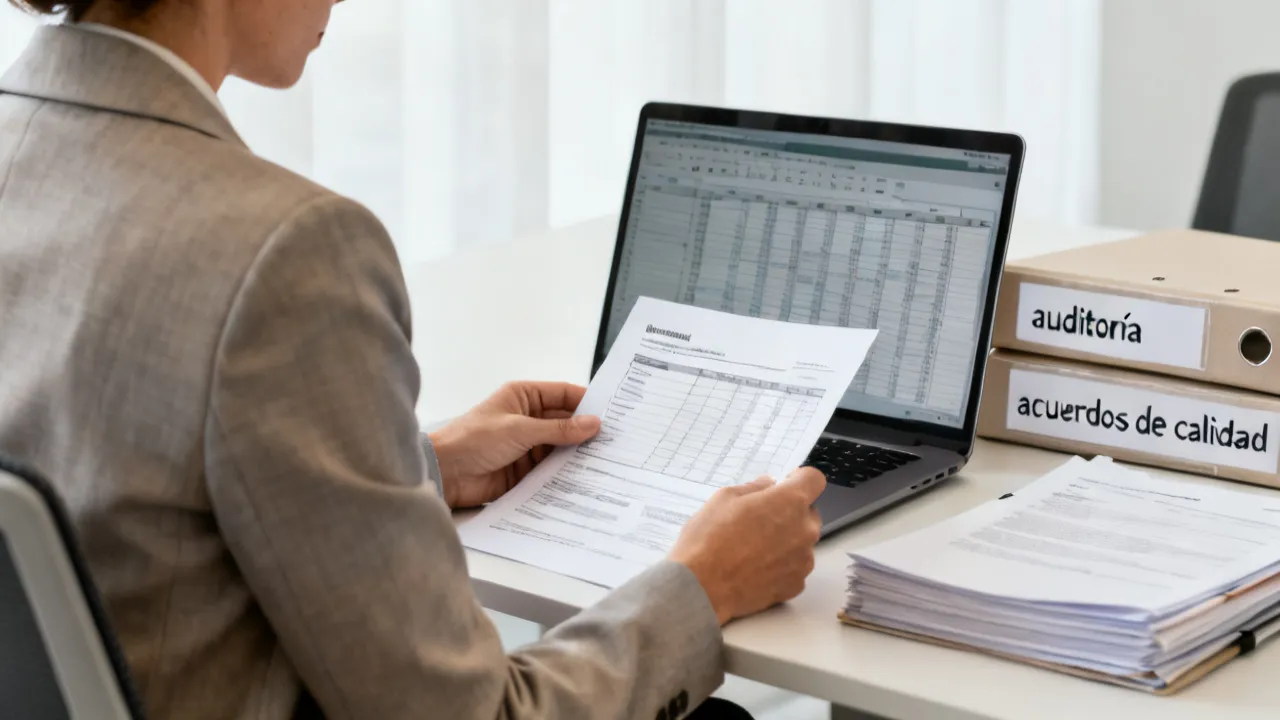
Si estás evaluando servicios de Jfs Auditores para un encargo de auditoría contable, la prioridad práctica no es “tener un informe”, sino asegurar que el trabajo se sustenta en evidencia verificable y en un proceso trazable. Un buen encargo se reconoce cuando el plan de auditoría, la evaluación del riesgo, la obtención de evidencia y la emisión del informe se mantienen consistentes con normas profesionales aplicables y con los objetivos del cliente.
En términos operativos, esto implica revisar con detalle: (i) el alcance del trabajo, (ii) la metodología para evaluar riesgos y controles, (iii) el criterio con el que se seleccionan muestras o procedimientos, (iv) el nivel de documentación y (v) la forma en que se reportan hallazgos. Para organizaciones que requieren fiabilidad financiera—por toma de decisiones internas, cumplimiento o relación con terceros—estas variables son decisivas.
Además, conviene entender que la auditoría es un proceso vivo: cambia el enfoque cuando aparecen señales de riesgo en el trabajo de campo. Un auditor competente no “repite un check-list” sin mirar el contexto, sino que ajusta el programa conforme a la evidencia obtenida. Por ello, un elemento que debes priorizar es la flexibilidad metodológica dentro de un marco de control de calidad interno: el trabajo debe ser adaptativo, pero sin perder consistencia y trazabilidad.
Otro punto que vale la pena considerar al contratar a cualquier firma—incluida Jfs Auditores—es cómo se gestiona la relación con el equipo del cliente. Una auditoría fluida depende de la coordinación y de una estructura clara de responsabilidades: quién proporciona documentación, quién valida información y quién responde preguntas técnicas. Sin esa gobernanza, el costo del proyecto crece por retrabajos, retrasos o por incompletitud de datos. En consecuencia, preguntar cómo se organiza la comunicación (por ejemplo, reuniones de avance, canal de solicitudes, responsables por área) suele ser tan importante como evaluar tarifas.
Finalmente, la prioridad no debe limitarse a “que el informe salga en fecha”, sino a que salga con calidad. Un informe de auditoría que no esté sustentado con evidencia suficiente y adecuada puede exponer a la organización a riesgos regulatorios, cuestionamientos de terceros o, en escenarios contractuales, incumplimientos de condiciones de reporting. Por eso, el criterio para contratar auditoría debe centrarse en el método y en la disciplina del proceso: planificación, ejecución, evaluación de hallazgos y comunicación.
2) Conceptos clave de auditoría: del riesgo a la evidencia
Una auditoría contable no se limita a “cuadrar números”. En un enfoque profesional, el auditor parte del riesgo (donde podría existir incorrección material) y diseña procedimientos para obtener evidencia suficiente y adecuada. En la práctica, esto suele abarcar:
- Revisión de estados financieros y notas para entender políticas contables y supuestos relevantes.
- Evaluación del control interno (en auditorías bajo marcos de trabajo típicos), para ajustar el enfoque: no se trata de “aprobar” controles, sino de valorar su diseño y, cuando aplique, su funcionamiento.
- Pruebas sustantivas sobre saldos, transacciones y revelaciones, con confirmaciones, revisiones analíticas y pruebas documentales.
- Gestión de estimaciones (provisiones, deterioros, valoración razonable, etc.) con especial atención a criterios y supuestos.
Desde una perspectiva de industria, la calidad del resultado depende de la disciplina metodológica: cuanto top se documenta el razonamiento del auditor, más sólido es el informe ante preguntas de dirección, consejo o terceros.
Para aterrizar este enfoque, vale la pena explicar con más detalle el concepto “riesgo” en auditoría. El riesgo no es simplemente “la posibilidad de que haya un error”. Es un conjunto de factores que incluyen: (a) complejidad de la operación, (b) juicios contables significativos, (c) presión por cumplir metas o cierres acelerados, (d) historial de correcciones o ajustes relevantes, (e) cambios en el entorno regulatorio, fiscal o tecnológico, y (f) calidad de los datos (incluyendo integridad y consistencia entre sistemas). A partir de esos factores, el auditor define dónde es más probable que exista incorrección material.
Luego entra el concepto “evidencia”. No toda evidencia tiene el mismo peso. La evidencia puede provenir de documentos internos, registros contables, confirmaciones de terceros, evidencia observacional (por ejemplo, presencia física de inventarios o procedimientos de control) y, en casos, documentación externa. En términos prácticos, un criterio de calidad es que la evidencia sea: relevante (se relaciona con el riesgo y la afirmación), confiable (fuente y naturaleza adecuadas) y suficiente (cantidad y alcance para sustentar conclusiones).
Otro elemento crucial es cómo el auditor estructura el trabajo sobre “afirmaciones” contables. En lugar de mirar solo “un saldo”, el auditor evalúa afirmaciones como integridad, existencia, exactitud, valuación y presentación/revelación. Así, un procedimiento puede estar orientado a validar una afirmación específica (por ejemplo, que la deuda existe, o que está correctamente valuada), y esto influye en el tipo de prueba requerida.
Cuando se entiende el ciclo riesgo-evidencia, se vuelve más fácil comprender por qué un encargo puede variar en tiempo y costo según la complejidad del cliente. Cuanto mayor sea la cantidad de juicios, estimaciones, transacciones no recurrentes o dependencias tecnológicas, más exigente se vuelve obtener evidencia adecuada.
En síntesis, la auditoría moderna funciona como un proceso analítico y de verificación: identifica dónde puede fallar la información financiera, diseña procedimientos que respondan a esos riesgos y concluye con base en evidencia. Si durante el proceso con Jfs Auditores puedes ver esa lógica en la planificación y en la comunicación, estás ante un enfoque profesional.
3) Qué aporta un enfoque especializado como el de Jfs Auditores
Cuando una firma como Jfs Auditores se posiciona en auditoría, el valor diferencial más defendible suele estar en su capacidad de convertir requisitos y riesgos en un plan de trabajo comprensible. En lugar de centrarse solo en “entregar un documento”, el proceso debería mostrar:
- Claridad del alcance: qué se audita, qué no, y qué supuestos se aplican.
- Planificación basada en riesgos: cómo se identifica dónde es probable que existan errores o sesgos.
- Coordinación con el cliente: qué información se necesita, tiempos de respuesta y responsables internos.
- Revisión de calidad (cuando aplique a la naturaleza del encargo): mecanismos internos para asegurar consistencia.
- Comunicación de hallazgos: cómo se informan desviaciones y recomendaciones, con trazabilidad.
Este tipo de estructura suele reducir retrabajos y topa la gobernanza del proceso, un punto especialmente relevante en cierres contables ajustados, entornos con múltiples sociedades o compañías con actividad distribuida.
Para ampliar el punto anterior, “enfoque especializado” no significa solo que el auditor tenga experiencia general, sino que pueda traducir particularidades del cliente en decisiones de auditoría. Por ejemplo, una empresa con operaciones internacionales enfrenta riesgos por tipos de cambio, conversión, políticas contables y cumplimiento de documentación. Una empresa industrial con inventarios complejos enfrenta riesgos por valuación, rotación, obsolescencia y control de cantidades. Una empresa con modelos de negocio digitales puede tener riesgos por reconocimiento de ingresos, devoluciones, garantías, medición de prestaciones y, a veces, por integridad de datos. Un enfoque especializado debería reflejar esos riesgos en los procedimientos.
Además, un enfoque de calidad implica que el equipo del auditor se coordina con especialistas cuando el encargo lo requiere. Por ejemplo: (a) valuación de instrumentos financieros, (b) estimaciones actuariales (si existen planes de beneficios), (c) valoración razonable, (d) revisión de impuestos y contingencias, o (e) soporte de TI para automatizaciones de datos. No se trata de “meter especialistas por meterlos”, sino de evaluar si la complejidad requiere una contribución adicional para obtener evidencia más robusta.
Otro aspecto donde las firmas especializadas suelen diferenciarse es en el seguimiento de hallazgos. Un hallazgo no solo es una observación; debe evaluarse su impacto: ¿afecta a la afirmación? ¿es material? ¿es recurrente? ¿indica un problema de control o solo un error puntual? Un auditor profesional debe poder sostener estas conclusiones con evidencia y razonamiento. Si el proceso de Jfs Auditores permite discutir hallazgos, proponer mejoras y explicar implicaciones, la auditoría se vuelve un instrumento de gestión, no solo un requisito.
Finalmente, el enfoque especializado debe considerar el “aprendizaje organizacional”. Es decir, que la información obtenida en el proceso de auditoría (brechas, errores frecuentes, limitaciones de control, puntos de fricción) se utilice para mejorar la preparación para futuras auditorías, fortalecer políticas y reducir costos de cierre. Esto es especialmente valioso para organizaciones que buscan consistencia y estabilidad en su reporting.
4) Cómo evaluar “precio” y condiciones sin caer en suposiciones
En auditoría, el costo puede variar por múltiples factores: complejidad del perímetro, volumen transaccional, calidad de registros, necesidad de especialistas (por ejemplo, fiscal/valoraciones/IT), tiempos de entrega y restricciones de calendario. Aunque algunas firmas publican tarifas orientativas o paquetes, lo profesional es tratar el precio como resultado de un alcance definido.
En una conversación inicial con Jfs Auditores, conviene pedir una propuesta que, como mínimo, detalle: (i) objetivos, (ii) alcance, (iii) enfoque general de pruebas, (iv) entregables, (v) cronograma y (vi) supuestos sobre la información a proporcionar. Sin esos elementos, el “precio” puede resultar difícil de comparar de forma objetiva.
Para evitar confusiones, también es importante analizar qué significa el precio en términos de “trabajo incluido” y “trabajo fuera de alcance”. Hay encargo donde el auditor incluye, por ejemplo, revisiones analíticas específicas, pruebas de estimaciones, pruebas sobre ingresos, inventarios, conciliaciones, etc. En otros casos, ciertas actividades pueden no estar incluidas y se cotizan aparte si aparecen particularidades. Si no se especifica, la diferencia de precio inicial puede transformarse en variaciones durante la ejecución.
Otro elemento que suele impactar costo es la disponibilidad del cliente. Si la organización no tiene sus conciliaciones preparadas, si no se cuenta con acceso ordenado a sistemas o si hay demoras frecuentes, la firma puede requerir más horas para completar procedimientos. La evaluación de precio debería incluir preguntas sobre cómo el auditor gestionará esas contingencias y qué responsabilidades se asignan al cliente.
También debes evaluar la claridad en el cronograma. Un “precio bajo” acompañado de tiempos irrealistas puede reflejar subestimación de complejidad o una planificación poco realista. Una auditoría exige tiempo para planificar, ejecutar, revisar hallazgos y emitir informe. En empresas con cierres ajustados, el calendario suele ser un factor crítico. Por eso, pedir un cronograma por hitos permite comparar no solo costo, sino también la viabilidad del trabajo.
Finalmente, al evaluar precio no conviene basarse solo en la tarifa total. Conviene preguntar sobre el desglose: cuántas horas se prevén para planificación, campo, revisiones y cierre; si se contempla revisión de calidad interna; y si existen especialistas. La transparencia ayuda a detectar si el precio está sustentado por un enfoque robusto o si se apoya en suposiciones implícitas.
Con Jfs Auditores, como con cualquier firma, el mejor criterio de comparación es: qué incluye el alcance, qué evidencia se obtendrá y qué entregables se generarán. Si eso está bien definido, el precio deja de ser una suposición y se convierte en una consecuencia de un plan de trabajo profesional.
5) Estructura de trabajo recomendada (visión de conjunto)
Desde la perspectiva de buenas prácticas de la industria, un encargo típico puede seguir un hilo lógico:
- Comprensión del negocio: estructura legal, ciclos contables, sistemas y políticas.
- Evaluación de riesgos: dónde pueden ocurrir incorrecciones materiales y cómo mitigarlas.
- Diseño del programa de auditoría: procedimientos y criterios de materialidad (en términos generales).
- Ejecución: obtención y revisión de evidencia, seguimiento de observaciones.
- Conclusiones: evaluación de hallazgos y consistencia del informe.
- Emisión y comunicación: informe final y, cuando corresponda, comunicaciones de gobierno corporativo.
El objetivo no es imponer una “plantilla” única, sino demostrar que el proceso se adapta a riesgos reales y a la estructura del cliente.
Para enriquecer esta visión de conjunto, conviene explicar qué ocurre en cada fase con más detalle práctico:
Comprensión del negocio: aquí se identifica cómo se generan los estados financieros. Se revisan políticas contables, estructura organizativa, procesos de cierre, controles relevantes y sistemas que capturan datos (ERP, herramientas contables, hojas de cálculo). El objetivo es que el auditor entienda “el camino del dato”: desde la transacción inicial hasta su registro contable y su revelación en notas. Muchas fallas de auditoría provienen de no entender el circuito del dato; por eso, esta fase no debe ser superficial.
Evaluación de riesgos: se analiza dónde podría existir incorrección material, ya sea por error o fraude. En auditoría, la consideración de fraude no implica asumir que existe, sino evaluar incentivos, oportunidades y racionalización, además de identificar controles y señales. En empresas donde hay presión por cumplir metas o donde hay cambios de personal, sistemas o procesos, los riesgos suelen ser mayores.
Diseño del programa: se decide qué procedimientos se ejecutarán. El auditor establece la lógica de selección de muestras, el tipo de evidencia a obtener y cómo se evaluarán diferencias. También se define la materialidad operativa (en términos generales) y se ajusta la estrategia conforme a la evaluación de riesgos. En este momento también se determina si se trabajará con controles (cuando el marco lo contemple) o si se priorizarán pruebas sustantivas.
Ejecución: aquí se recopila evidencia. Se realizan pruebas de documentación, análisis de variaciones, confirmaciones con terceros, revisión de conciliaciones y, cuando aplica, pruebas en campo (por ejemplo, inventarios). En esta fase se registran hallazgos con detalle y se mantiene comunicación con el cliente cuando se requieren aclaraciones o información adicional.
Conclusiones: el auditor evalúa los hallazgos, su relevancia y si existen implicaciones en otras áreas. Por ejemplo, una corrección en provisiones puede afectar impuestos diferidos o presentación en notas. El auditor debe evaluar el efecto combinado. Esta fase también revisa coherencia entre evidencia y conclusiones, y evalúa si hay indicadores de errores recurrentes.
Emisión y comunicación: se redacta el informe final y se entregan comunicaciones adicionales si están dentro del alcance. Se presta especial atención a la consistencia con el marco aplicable y a la claridad en la redacción de conclusiones, limitaciones o párrafos relevantes. En auditorías donde existan comités o gobierno corporativo, suele haber comunicación de hallazgos significativos.
La relevancia de esta estructura es que te permite pedir explicaciones coherentes: no se trata de “qué hacen”, sino de “por qué lo hacen así”. Si Jfs Auditores puede explicarte cómo pasan de la comprensión del negocio a la evaluación de riesgos y de ahí a la evidencia, entonces la auditoría tiene sustento metodológico.
6) Tabla comparativa: proceso, requisitos y condiciones habituales
Para complementar lo anterior, a continuación se presenta una comparación en forma de tabla sobre el tipo de condiciones/actuaciones que suelen observarse en encargos de auditoría similares (sin asumir que todos los casos sean idénticos). La información debe tomarse como guía de preparación y como criterio para discutir el alcance con Jfs Auditores.
| Fase / elemento | Objetivo | Requisitos o condiciones habituales | Qué debería entregar el auditor |
|---|---|---|---|
| Inicio y alcance | Definir qué se audita y bajo qué criterios | Contrato/encargo claro, marco de referencia, calendario y responsables | Plan o programa general y lista de información solicitada |
| Planificación y riesgos | Detectar zonas de mayor probabilidad de error | Acceso a organigrama, políticas, cierres previos, conciliaciones | Enfoque basado en riesgos y materialidad operativa (en términos generales) |
| Evaluación de control interno (cuando aplique) | Entender diseño y/o funcionamiento de controles | Documentación de políticas, evidencias de ejecución, trazabilidad | Conclusiones sobre riesgos derivados de controles |
| Pruebas sustantivas | Obtener evidencia sobre saldos y transacciones | Extractos, mayor, submayor, soportes, movimientos y confirmaciones | Resultados por áreas y evaluación de diferencias |
| Estimaciones y juicios | Verificar supuestos y criterios | Modelos/criterios, memorias de estimación, cambios relevantes | Evaluación de razonabilidad y efectos en estados financieros |
| Comunicación de hallazgos | Informar desviaciones y oportunidades de topa | Política de comunicación y tiempos de respuesta del cliente | Informe de hallazgos y recomendaciones, si el alcance lo contempla |
| Informe final y cierre | Concluir con soporte y consistencia | Validación final de información, cartas de gerencia cuando aplique | Informe final y actas/entregables acordados |
Para hacer más útil esta tabla, considera que “requisitos o condiciones” no solo implican documentos. También incluyen disponibilidad y calidad de datos. Por ejemplo, una confirmación bancaria puede requerir datos correctos (cuentas, titulares, fechas). Un muestreo de ventas puede requerir que el libro de ventas esté organizado por fechas y con evidencia de facturación. Si el cliente no tiene ese orden, el auditor debe invertir más tiempo para obtener evidencia adecuada, lo que incrementa costo o retrasa el calendario.
También es importante observar la columna “qué debería entregar el auditor”. Cuando el encargo no especifica entregables, puede haber expectativas distintas: el cliente espera un informe detallado con recomendaciones, mientras el auditor solo entrega conclusiones. Por eso, al discutir con Jfs Auditores, puedes pedir que los entregables se describan en términos concretos: formato del informe, periodicidad (si habrá informes intermedios), nivel de detalle de hallazgos y si se incluye un componente de recomendaciones o solo conclusiones del dictamen.
7) Guía paso a paso para prepararte antes de iniciar
Si tu objetivo es que Jfs Auditores pueda ejecutar el trabajo con fluidez y con menor fricción, conviene preparar el terreno. Aquí tienes una guía paso a paso (orientativa) que suele marcar la diferencia en tiempos:
- Reúne documentación básica: estados financieros del periodo, políticas contables, planes de cuentas y manuales internos relevantes.
- Establece responsables internos: una persona por área (cierre, cuentas a cobrar/pagar, tesorería, inmovilizado, etc.).
- Ordena conciliaciones: conciliaciones bancarias, conciliaciones intercompany, antigüedad de saldos, auditoría de movimientos inusuales.
- Documenta estimaciones: provisiones, deterioros, periodificaciones y supuestos de cálculo.
- Define acceso a sistemas: si hay ERP u hojas de cálculo críticas, asegura permisos y trazabilidad.
- Prevé tiempos de respuesta: los procedimientos dependen de confirmaciones y soportes; acordar ventanas evita retrasos.
- Revisa eventos posteriores: hechos relevantes posteriores al cierre que puedan impactar revelaciones o correcciones.
- Coordina expectativas del informe: qué entregables se esperan y en qué formato (por ejemplo, informe, carta de hallazgos, comunicaciones).
Cuando el cliente está organizado, el auditor puede concentrarse en procedimientos de calidad, en lugar de dedicar recursos a rearmar información.
Para profundizar, puedes ampliar esta preparación con tres prácticas adicionales que suelen mejorar resultados:
(a) Mapa de cuentas y de “drivers”: para cada área contable (ingresos, costos, cuentas por cobrar, inventarios, impuestos, provisiones), identifica qué datos alimentan el saldo. Por ejemplo, cuentas por cobrar se alimentan de ventas facturadas, notas de crédito, descuentos, devoluciones y cobros. Tener ese mapa facilita al auditor entender qué evidencia es más crítica.
(b) Biblioteca de políticas y criterios: no basta con tener una política contable; conviene que la política se aplique realmente, y que existan ejemplos del periodo (por ejemplo, cómo se aplica el método de valuación de inventarios o cómo se determina el deterioro). Esto permite reducir tiempos de explicación durante la auditoría.
(c) Control de cambios: cuando haya cambios en ERP, parametrizaciones o incluso plantillas de hojas de cálculo, documenta cuándo ocurrieron y qué afectaron. Muchos errores de auditoría emergen por cambios no comunicados que alteran el registro o la clasificación de transacciones. Si se documenta el cambio, el auditor puede ajustar su enfoque con más precisión.
Otra recomendación práctica es preparar un “calendario de solicitudes” del auditor. En lugar de responder de forma reactiva a cada requerimiento, acuerda con Jfs Auditores fechas de entrega por tipo de documento: primero conciliaciones, luego soportes por áreas, luego estimaciones y finalmente confirmaciones. Esta disciplina reduce el riesgo de que se acumulen solicitudes y evita que el cierre se convierta en una carrera de último minuto.
Asimismo, prepara un listado de “transacciones relevantes” del periodo: operaciones no recurrentes, grandes contratos, modificaciones importantes de términos, grandes compras o ventas, provisiones extraordinarias, litigios o contingencias. Esto ayuda al auditor a enfocar su trabajo y a priorizar evidencia sobre partidas donde el juicio suele ser más sensible.
8) Casuísticas donde el proceso suele ser más exigente
Sin afirmar escenarios concretos para todas las empresas, existen situaciones que típicamente elevan el nivel de análisis. Entre las más frecuentes:
- Entornos con cambios contables: nuevas políticas, reestructuraciones o ajustes significativos.
- Operaciones con estimaciones relevantes: deterioros, provisiones complejas o valoraciones con supuestos sensibles.
- Perímetros con varias entidades: consolidación, intercompany y eliminación de operaciones internas.
- Procesos con alta dependencia de sistemas: automatizaciones, integraciones y controles de TI.
- Cierres con calendarios ajustados: requiere una planificación realista y acceso temprano a información.
En esos casos, un auditor con enfoque estructurado—como se espera de una firma especializada en auditoría—suele ser especialmente valioso.
Conviene explorar por qué estos escenarios elevan exigencias. En cambios contables, el riesgo puede aumentar porque la entidad adopta nuevos criterios y puede existir inconsistencia entre periodos o dificultades en la aplicación. Incluso si la política está bien definida, el “cómo se registra” puede variar y causar errores de clasificación.
En estimaciones, el riesgo se relaciona con supuestos (tasas, probabilidades, flujos, vidas útiles, tasas de descuento, criterios técnicos). El auditor debe evaluar no solo que el número esté bien calculado, sino que los supuestos sean razonables y estén respaldados. Además, cuando hay cambios en estimaciones, se analiza si responden a nueva información o si reflejan ajustes “para cerrar” con un impacto deseado.
En perímetros con varias entidades, el riesgo se incrementa por la complejidad de consolidación: eliminación intercompany, consistencia de políticas entre sociedades, conciliaciones de saldos, y alineación de monedas. Un error en intercompany puede no afectar solo un saldo; puede generar inconsistencias en el estado de resultados y en el balance consolidado. Por ello, el auditor suele aplicar procedimientos más robustos de mapeo y confirmación.
Cuando hay alta dependencia de sistemas, el foco puede moverse hacia integridad de datos, controles de TI, trazabilidad de cambios y procesos automatizados. En ambientes donde se depende de interfaces o de cargadores de datos, puede existir riesgo de que el dato se transfiera con error, que se dupliquen registros o que falten integraciones. Por eso, el auditor puede requerir evidencias adicionales relacionadas con el entorno de TI.
En cierres ajustados, el riesgo no siempre es “contable” sino de proceso: documentación incompleta, conciliaciones a medias, falta de revisiones internas oportunas y respuestas tardías. La auditoría entonces enfrenta un reto logístico: se debe priorizar evidencia y gestionar calendario con precisión.
Por todo lo anterior, al evaluar a Jfs Auditores, puedes preguntar cómo ajustarían su plan de auditoría a estas casuísticas y qué medidas propondrían para gestionar el riesgo de calendario, la disponibilidad de evidencia y la calidad del proceso.
9) Marco de referencia y criterios profesionales (explicación objetiva)
La auditoría suele ejecutarse bajo marcos profesionales y normativos que determinan procedimientos y estructura de informe. En términos generales, el auditor debe mantener independencia, enfoque de riesgo y evaluación de evidencia. Esto no es un asunto meramente formal: afecta directamente a la credibilidad del informe y a cómo se sustentan conclusiones.
Para sustento metodológico, muchas firmas alinean su trabajo con normas internacionales y/o nacionales aplicables. Como referencia objetiva sobre el papel de las normas de auditoría, la base conceptual se apoya en marcos públicos emitidos por organismos reconocidos, como el IAASB (International Auditing and Assurance Standards Board). También existen guías sobre calidad del trabajo en el marco de ISQM 1 (International Standards on Quality Management) emitido por el IAASB, según corresponda a la naturaleza del encargo y al marco local.
Para aterrizar estas referencias sin entrar en tecnicismos excesivos, la idea central es que el auditor debe gestionar el encargo dentro de un sistema de calidad. Un sistema de calidad no es solo un documento; implica que la firma define reglas sobre: evaluación de riesgos a nivel de encargo, asignación de personal con competencias adecuadas, revisión de calidad del trabajo cuando aplique, y monitoreo continuo. Cuando el sistema es robusto, el cliente tiende a recibir un servicio más consistente.
Adicionalmente, el marco normativo define conceptos como:
- Objetivo del encargo (obtener evidencia suficiente y adecuada para sustentar conclusiones).
- Requerimientos de documentación (qué se debe registrar y por qué).
- Responsabilidades del auditor y del cliente.
- Comunicación de hallazgos y, cuando corresponda, comunicaciones de gobierno corporativo.
- Evaluación de hallazgos e implicaciones en el informe.
También es relevante considerar que la auditoría se realiza en un contexto regulatorio local. Por eso, aunque existan referencias internacionales como las del IAASB, el marco final depende del país y del tipo de entidad (por ejemplo, reguladas, listadas, obligadas por normativa). En la práctica, cuando conversas con Jfs Auditores, debes preguntar cuál es el marco de referencia exacto que se aplicará a tu encargo y si existe algún requerimiento adicional de reporte local.
En conjunto, el marco profesional actúa como un “contrato metodológico”: el auditor debe poder demostrar que siguió requerimientos razonables para sustentar conclusiones. Como cliente, tu prioridad es que el encargo se ejecute dentro de esos criterios, porque eso reduce riesgos y mejora la utilidad del informe.
10) Indicadores no financieros: por qué importan en una auditoría moderna
Aunque el resultado se exprese en términos contables, el auditor profesional suele considerar señales de negocio que impactan riesgos. Por ejemplo:
- Volatilidad operativa (crecimiento o caídas abruptas) y su reflejo en ingresos, deterioros o provisiones.
- Calidad de la información (retrasos en cierres, frecuentes reclasificaciones, conciliaciones tardías).
- Cambios de personal o rotación en áreas críticas (tesorería, contabilidad, compras).
- Dependencia de proveedores o terceros en datos críticos.
Estos elementos ayudan a explicar por qué algunos procedimientos se intensifican: el riesgo no nace del número, sino del contexto que lo produce.
Para ampliar este punto, los indicadores no financieros pueden ayudar a predecir dónde puede existir inconsistencia entre lo que “la entidad cree” que registró y lo que realmente ocurrió. Por ejemplo, si hay un crecimiento rápido, puede ocurrir que el sistema no esté configurado para capturar correctamente ciertos ajustes: devoluciones, descuentos por volumen, garantías, contratos con condiciones especiales. El auditor puede entonces aplicar procedimientos más específicos sobre reconocimiento de ingresos, anulaciones o provisiones.
Si hay retrasos en cierres o conciliaciones, puede existir riesgo de que la información esté incompleta o que las correcciones se realicen tarde. Esto no implica necesariamente mala fe; puede reflejar falta de control de proceso. Sin embargo, el auditor debe evaluar cómo eso afecta la fiabilidad del cierre. Por ello, puede incrementar pruebas sustantivas o pedir evidencia adicional de revisiones internas.
Si hay rotación de personal o cambios de responsables, se corre el riesgo de que haya pérdida de conocimiento del negocio o del proceso contable. Además, pueden existir errores de interpretación de políticas o de aplicación de criterios. Un auditor puede entonces solicitar documentación adicional de políticas, revisar procedimientos de capacitación o evaluar la consistencia de registros y aprobaciones.
Si hay dependencia de terceros (por ejemplo, outsourcing contable, ERP gestionado por terceros, proveedores de nómina o servicios de facturación), el riesgo puede estar en la integridad y disponibilidad de datos. En esos casos, el auditor puede solicitar informes de servicio (si aplica), evidencias de control del proveedor o confirmaciones directas con fuentes externas.
La utilidad práctica de considerar indicadores no financieros es que transforma la auditoría en algo más inteligente: el auditor utiliza información contextual para diseñar un plan de trabajo más efectivo. Si Jfs Auditores incorpora esta lectura del entorno en su planificación, su enfoque tiende a ser más realista y a evitar procedimientos innecesarios o superficiales.
11) Cómo leer un informe y qué preguntas hacer
Un informe de auditoría, aunque su estructura varíe según el encargo y el marco, se apoya en conclusiones sustentadas. Como lector—o responsable de auditoría—puedes enfocarte en preguntas prácticas:
- ¿Qué áreas se mencionan como significativas por riesgo o juicio?
- ¿Se explican criterios o supuestos relevantes?
- ¿Cómo se describen las limitaciones o el alcance cuando existen?
- ¿Hay incidencias o recomendaciones, y con qué prioridad?
- ¿El lenguaje es consistente con el marco aplicable?
Un informe bien ejecutado no busca “convencer”, sino sostenerse en evidencia y razonamiento.
Para ayudarte a leer mejor, es útil entender que un informe puede contener secciones específicas (dependiendo del marco): opinión del auditor, fundamento, énfasis (si aplica), asuntos clave o relevantes, responsabilidades del auditor y de la gerencia, entre otros. Lo importante para el cliente es reconocer que cada parte cumple una función de transparencia: la gerencia entiende su responsabilidad, el auditor sustenta su conclusión y se identifica si existen asuntos relevantes que el auditor considera especialmente significativos.
Las preguntas que puedes hacer (antes o durante la auditoría) también pueden ser más concretas. Por ejemplo:
- ¿Qué procedimientos se realizaron sobre las estimaciones más relevantes?
- ¿Cómo se evaluaron las diferencias detectadas durante las pruebas?
- ¿Qué evidencia externa se utilizó (confirmaciones, documentación de terceros) y cómo se ponderó su confiabilidad?
- ¿Se identificaron debilidades de control interno y cómo se tradujeron en hallazgos o recomendaciones?
- ¿Hubo cambios en el enfoque durante el proceso? ¿Por qué?
También es recomendable preguntar sobre la trazabilidad de hallazgos: que no sea una lista genérica, sino que cada hallazgo muestre: condición (qué se encontró), criterio (qué se esperaba), causa (por qué pasó) y efecto (impacto). Cuando el reporte incluye esa lógica, el cliente puede transformar hallazgos en acciones correctivas.
Si tu relación con Jfs Auditores es temprana, puedes incluso discutir con anticipación el estilo de comunicación: cómo informarán hallazgos durante el proceso (por ejemplo, borradores intermedios), cómo documentarán diferencias y qué nivel de detalle mostrarán. Esto reduce la probabilidad de sorpresas al cierre.
12) Entregables típicos y su utilidad para dirección y compliance
Además del informe final, muchos encargos incluyen comunicaciones internas o cartas de hallazgos (dependiendo del alcance). En general, los entregables pueden ayudar a:
- Fortalecer gobernanza y supervisión del consejo o comité.
- Topar la calidad del cierre y la disciplina de conciliación.
- Identificar brechas de control interno para planes de topa.
- Reducir riesgos en auditorías futuras mediante aprendizaje organizacional.
La utilidad real se observa cuando los hallazgos se traducen en acciones medibles y responsables internos asignados.
Para comprender mejor la utilidad, conviene distinguir entre entregables “de reporte” y entregables “de mejora”. El primero se vincula al cumplimiento: informe de auditoría, comunicaciones formales. El segundo se vincula a la mejora: reportes de hallazgos con recomendaciones, matrices de riesgos, planes de acción propuestos, análisis de causas raíz o propuestas para fortalecer controles.
En términos de dirección, los entregables pueden servir para:
- Priorizar inversiones en sistemas o procesos contables.
- Mejorar políticas y documentación de estimaciones.
- Fortalecer la gestión del cierre y la coordinación inter-áreas.
- Reducir el riesgo de ajustes recurrentes que erosionan confianza de terceros.
En términos de compliance, el valor aparece cuando los hallazgos se vinculan a requisitos regulatorios o contractuales: evidencia de soporte de obligaciones, trazabilidad de criterios, consistencia de revelaciones y cumplimiento de formalidades (como cartas de gerencia cuando aplique).
Un punto práctico: si en el alcance de Jfs Auditores se incluye comunicación de hallazgos, conviene definir quién recibirá los reportes y cómo se gestionarán los planes de acción. Por ejemplo, acordar un comité interno que dé seguimiento a medidas correctivas. Si eso no existe, los hallazgos pueden quedar como “observaciones” sin impacto.
Por el contrario, cuando existe una rutina de seguimiento, las auditorías se convierten en un instrumento de mejora continua. Por eso, al contratar, puedes preguntar cómo se estructuran los entregables de hallazgos: si se priorizan por materialidad o por criticidad de control, si se incluyen causas y efectos, y si se acompaña con recomendaciones accionables.
13) FAQs sobre Jfs Auditores y auditoría contable
¿Qué es una auditoría contable y para qué sirve?
Es un proceso de verificación que busca obtener evidencia suficiente y adecuada para concluir sobre la razonabilidad de la información financiera, considerando riesgos y criterios aplicables. Sirve para topar la fiabilidad de los estados financieros para la toma de decisiones y el cumplimiento.
¿En qué se diferencia una auditoría de una revisión u otros servicios?
La diferencia principal suele estar en el nivel de procedimientos. Una auditoría implica un enfoque más completo para sustentar conclusiones sobre razonabilidad, mientras que otros encargos (por ejemplo, revisiones limitadas) pueden tener menos procedimientos y, por tanto, ofrecer un nivel de seguridad distinto.
¿Qué información debo preparar para Jfs Auditores?
De forma general: estados financieros, libro mayor y submayores, conciliaciones, contratos relevantes, políticas contables, soporte de estimaciones, evidencias de control interno cuando aplique y documentación de eventos posteriores. El detalle exacto depende del alcance.
¿Cómo se define el alcance del trabajo y qué ocurre si no está claro?
El alcance debe definirse mediante un acuerdo/encargo que establezca objetivos, áreas cubiertas, limitaciones y entregables. Si no se concreta, pueden surgir retrabajos, discusiones sobre responsabilidades o cambios de precio/tiempos.
¿La auditoría garantiza que no existan errores?
No. En auditoría se trabaja con evidencia y procedimientos basados en riesgos; por ello, el objetivo es obtener una conclusión razonable, no una garantía absoluta de ausencia de incorrecciones.
¿Qué factores influyen en el precio de una auditoría?
La complejidad del perímetro, el volumen de transacciones, el estado de registros y controles, la necesidad de especialistas, el calendario, el acceso a información y el nivel de detalle requerido en entregables. Un precio bien defendido parte de un alcance definido.
¿Cómo puedo comprobar la calidad del trabajo de una firma como Jfs Auditores?
Solicita explicaciones sobre el enfoque de riesgo, el plan de trabajo, la estructura de comunicación de hallazgos, la documentación solicitada al cliente y cómo gestionan el calendario. También es razonable pedir referencias sobre experiencia sectorial y procesos internos de aseguramiento de calidad.
¿Qué debo preguntar en la primera reunión?
Preguntas sobre alcance, calendario, información requerida, enfoque por riesgos, criterios de comunicación, manejo de estimaciones, supuestos clave, criterios de materialidad (en términos generales), y estructura de entregables.
¿Cuánto tiempo suele llevar un encargo?
Depende de la complejidad del cliente y del calendario de cierres. Lo adecuado es pedir un cronograma por hitos (planificación, trabajo de campo, revisión, entregables) para comparar propuestas de forma objetiva.
¿Se incluyen recomendaciones para topar controles o solo se emite el informe?
Depende del alcance pactado. Algunas auditorías incluyen comunicaciones de hallazgos y recomendaciones; otras pueden centrarse en conclusiones del informe. Es importante confirmarlo antes de iniciar.
14) Fuentes y criterios objetivos para orientar expectativas
Para mantener una base objetiva sobre prácticas y marcos de auditoría, se recomienda contrastar los lineamientos emitidos por organismos profesionales internacionales y estándares de calidad en auditoría/aseguramiento. Entre las referencias más relevantes a nivel de marco conceptual se encuentran:
- IAASB (International Auditing and Assurance Standards Board): estándares internacionales de auditoría y aseguramiento.
- ISQM 1 (International Standards on Quality Management): estándares sobre gestión de calidad en firmas que prestan servicios de aseguramiento.
Nota: la aplicabilidad exacta depende del marco regulatorio local y del tipo de encargo.
Para convertir estas referencias en expectativas concretas, puedes pedir que Jfs Auditores describa (de manera comprensible) cómo se gestiona la calidad del encargo. Por ejemplo: si existe revisión de calidad por un socio o revisor independiente en encargos de mayor riesgo; cómo se controla la consistencia del equipo; cómo se documentan decisiones; y cómo se actualiza el conocimiento del auditor sobre cambios normativos o del negocio del cliente.
Además, los estándares de calidad suelen impactar en aspectos como:
- Asignación del equipo con competencias y experiencia adecuadas al sector y al tipo de transacciones.
- Supervisión durante el trabajo de campo (no solo revisar al final).
- Consultas internas cuando surgen temas técnicos o controversias.
- Revisión final con criterios de consistencia y cumplimiento.
Esto es relevante porque explica por qué una auditoría “seria” requiere un proceso interno de control de calidad. Sin ese proceso, el cliente puede recibir un informe que “parece correcto” pero que no cumple la disciplina requerida. Si el auditor puede explicar su sistema de calidad de forma razonable y transparente, tu confianza se fundamenta más que en promesas.
15) Conclusión: una auditoría sólida se reconoce por su método, no por promesas
La contratación de Jfs Auditores para auditoría contable debería evaluarse con criterios prácticos: alcance definido, enfoque basado en riesgos, evidencia documentada, comunicación clara de hallazgos y coherencia con estándares profesionales. Al final, lo que protege a tu organización no es el entusiasmo del discurso, sino la disciplina del proceso.
Si quieres tomar una decisión informada, el siguiente paso es solicitar una propuesta que describa el enfoque y la lista de información requerida, y contrastarla con tus prioridades: tiempos, áreas sensibles, calidad de registros y necesidades de comunicación.
Una auditoría sólida también se construye con la participación del cliente. Si la organización prepara información de manera ordenada, establece responsables internos, documenta estimaciones y responde de forma oportuna, la auditoría puede concentrarse en evaluar riesgos y obtener evidencia relevante. En ese escenario, incluso si aparecen diferencias o hallazgos, el proceso tiende a ser correctivo y de mejora, no reactivo y de tensión.
En definitiva, el valor de una auditoría no está solo en el dictamen final, sino en el conocimiento que se genera sobre el proceso contable: dónde existen riesgos, por qué ocurren variaciones, qué controles requieren fortalecimiento y cómo mejorar para futuros cierres. Esa es la diferencia entre “cumplir” y “gestionar” la calidad de la información financiera.
-
1

A Guide to Cost-Efficient Small Electric Cars for Seniors
-
2
Mastering Debt Consolidation: Boost Your Credit Score and Manage Interest Rates
-
3
Your Guide to Loans, Credit Checks, and Interest Rates
-
4
Affordable Independent Living: Finding the Right Senior Housing
-
5
Guide to Senior Living Apartments: Affordable and Comfortable Environments